具身智能/10.26 · 09:48/4 MIN/编译自 陆玖商业评论/2 阅读
智元机器人传估值500亿暂缓IPO,行业风向急变
智元机器人近期传出以500亿元估值启动新一轮融资但暂缓IPO。二级市场对人形机器人概念故事降温,资本评估标尺正从炫技样机全面转向真实订单与复购能力,倒逼头部整机玩家转战业务底盘与出海布局。
具身智能赛道的资本叙事正在经历剧烈震荡。10月下旬,智元机器人密集对外发布多项核心成果,涵盖作业平台、重载机器人G2Max、具身Agent框架GenieMaster以及基座大模型等。然而繁华背后,资本市场的态度却在悄然转向:据报道,智元近期开启新一轮融资,市场估值约500亿元,但此前的IPO推进计划已明显放缓。
从最初依靠概念和样机斩获高估值,到如今上市节奏放缓,智元的动向折射出整个具身智能产业的集体转向。
二级市场降温,资本不再盲信概念
此前,人形机器人乘着技术浪潮与产业政策东风一路狂飙,一级市场一度给予极高溢价。但进入二级市场后,赛道标的表现却给狂热情绪浇了一盆冷水。
作为业内代表企业,宇树科技登陆科创板后股价大幅回落;供应链代表厂商梅卡曼德在港股获得极高倍数超额认购,挂牌首日却遭遇破发。公开市场的现实反馈传递出清晰信号:二级市场不再愿意仅为人形机器人的前瞻概念买单,商业化造血能力、真实订单规模与客户复购率,正成为衡量企业价值的核心指标。
在此背景下,监管审核门槛同步收紧。港交所正针对特专科技18C章规则进行检讨与咨询,科创板亦严把财务真实性准入。对于整机厂商而言,招股书意味着将客户构成与收入结构完全暴露在聚光灯下。相较于上游零部件供应商较为明确的交付通路,整机企业若缺乏高质量的商业客户支撑,过早闯关资本市场极易遭遇估值反噬。暂缓敲钟、重回赛道内部打磨业务指标,成为现实的选择。
订单成色受审,商业化闭环成核心考题
数据显示,智元与宇树在出货量上占据了全球人形机器人赛道的大半份额,两强格局初具雏形。智元成立以来营收规模增长迅速,官方此前更是提出了更高的长期营收目标。
然而,整机企业整体面临的订单结构隐忧依然普遍存在。统计显示,国内公开的人形机器人采购项目中,过半数流向教育与科研机构,政府及国资平台采购亦占相当比例,真正来自工业客户常态化采购的订单占比偏低。大量科研性质项目预算随周期波动,难以形成持续稳定的复购需求。
与此同时,当前供应链的趋同使得搭建一套能行走、能表演的样机门槛大幅降低,但在非结构化的真实工业场景中稳定作业,仍需海量工况数据与算法闭环的持续打磨。智元管理层曾强调短期内不急于追求净利润,仍将保持饱和研发投入。但硬件迭代、算力开销与团队扩张带来的现金流消耗,对企业的造血能力提出了更高要求。
避开国内内卷,出海开辟第二曲线
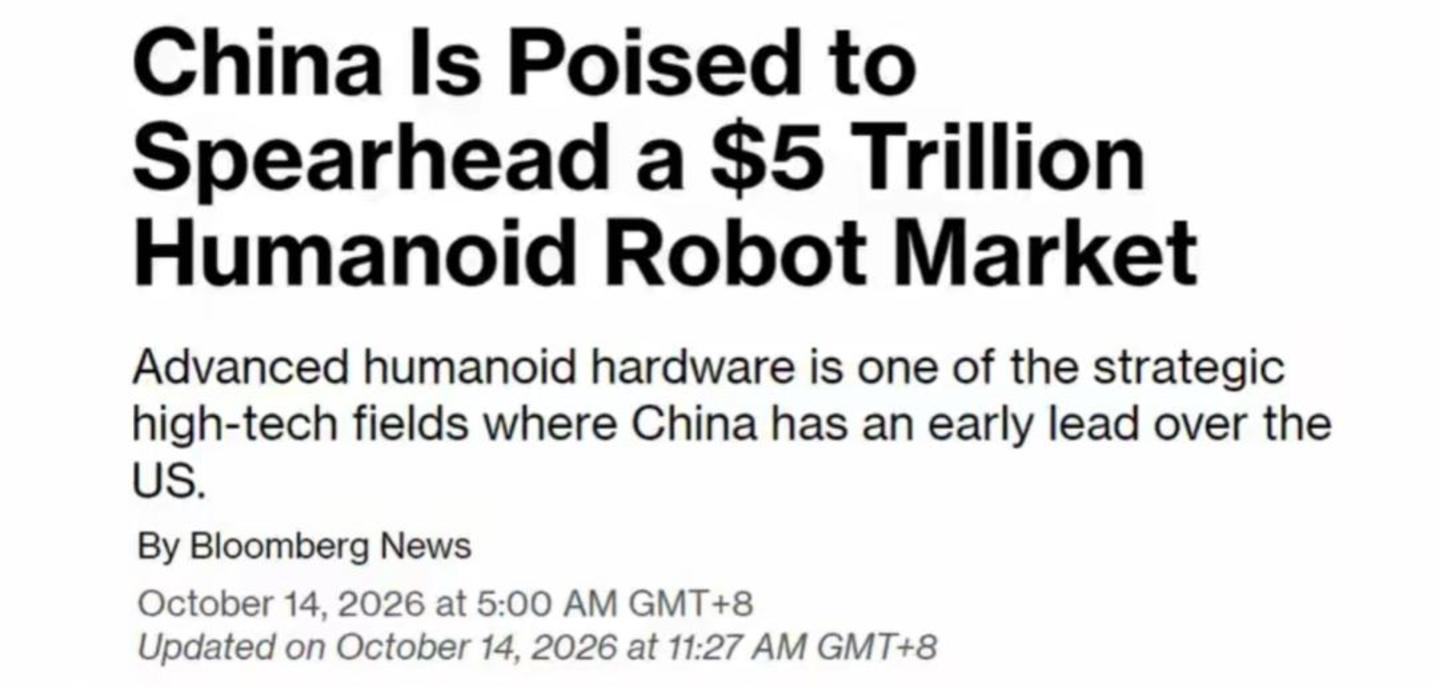
相较于在国内存量应用中低效竞争,加速出海正在成为人形机器人头部企业的破局解法。不同于新能源汽车经历长周期本土内功积累后再出海的路径,国产人形机器人依托完备的供应链制造体系与成本优势,海外拓展的窗口期来得更为提前。
海关数据显示,中国人形机器人出口增速显著。智元方面亦计划大幅提升海外业务占比。相较国内科研示范类采购,海外劳动力替代的刚需市场更为广阔,为整机企业提供了兑现商业价值的第二增长曲线。
但全球化征途同样充满变数。一方面,不同国家与地区的行业合规与准入标准对产品提出了极高要求;另一方面,特斯拉Optimus正在加快走向大规模量产,其在软硬件垂直整合与品牌号召力上的优势,构成了国产厂商不可忽视的竞争阻力。
暂缓IPO并不意味着资本化的终结,500亿元估值依然代表着资本对长远前景的下注。但在泡沫逐渐出清的当下,无论是扎根复杂场景完成实操落地,还是远赴海外抢夺商业订单,谁能率先形成可持续的商业闭环,谁才能真正跨越资本周期的筛选。
想了解 AI 如何助力您的企业?
免费获取企业 AI 成熟度诊断报告,发现转型机会


